


أكد أحمد بهاء، رئيس قسم الحوكمة البيئية والاجتماعية وحوكمة الشركات ومخاطر المناخ في بنك NBK، أن المخاطر البيئية والمناخية أصبحت جزءا أساسيا من التقييم الائتماني وقرارات التمويل المصرفي، في ظل تشريعات جديدة وتداعيات مناخية قد تنعكس على أعمال العملاء وقدرتهم على السداد.
أحمد بهاء: المخاطر البيئية والمناخية تدخل صلب قرارات الائتمان بالبنوك
مصر ليبيا
الخط
حجم نص الخبر
خطوط عربية
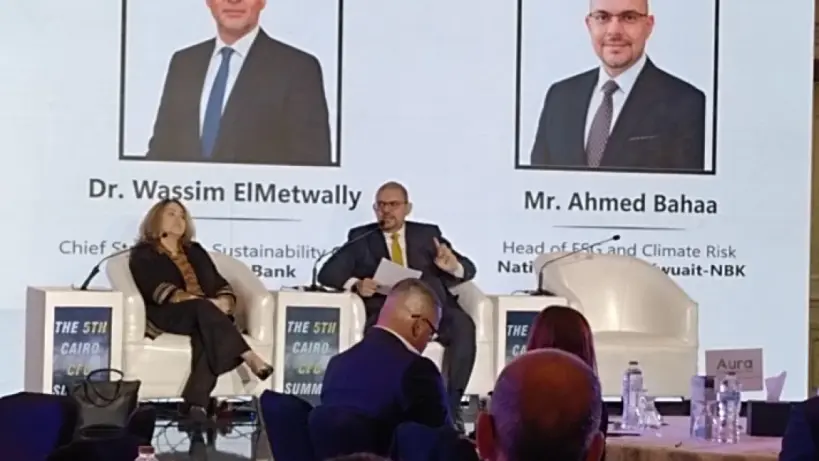
المخاطر البيئية والمناخية تدخل ضمن تقييم العملاء قبل منح التمويل.
وأوضح بهاء أن دمج الاستدامة في التقييم الائتماني للبنوك لم يعد محصورا في إعداد التقارير أو الالتزام بالتوجيهات الرقابية. فالبنوك باتت تدرس الأثر البيئي والاجتماعي والمناخي لنشاط العميل قبل الموافقة على التمويل، إلى جانب المؤشرات المالية المعتادة.
وأشار إلى أن الاهتمام بالاستدامة والمخاطر البيئية زاد خلال السنوات الماضية، لكن بعض المؤسسات لم تدرك بعد حجم تأثير الملف في القرار التمويلي. وكان التعامل معه في السابق ينحصر، بحسب عرضه، في تقارير دورية تعد وتراجع من دون انعكاس مباشر على التمويل.
المخاطر البيئية ضمن تقييم العميل
أرجع بهاء تغير هذا النهج إلى تزايد رصد المجتمع الدولي لتغيرات مناخية متسارعة وظواهر جوية متطرفة وكوارث طبيعية، وما تفرضه من آثار اقتصادية واجتماعية على قطاعات متعددة.
واستشهد بكوارث قال إنها أدت إلى اختفاء قرى ومناطق سكنية، بما في ذلك ما وقع في المغرب وليبيا ومدينة درنة، إضافة إلى موجات حرارة تعرضت لها روسيا وعدد من دول الاتحاد الأوروبي خلال السنوات الأخيرة وارتبطت بارتفاع معدلات الوفيات.
ولفت إلى أن الأثر البيئي لا يقتصر على الأضرار التي تصيب الأفراد والممتلكات، بل يمكن أن يمتد إلى مشروعات الطاقة النظيفة. وذكر أن مشروعا لتوليد الكهرباء من طاقة الرياح، يموله بنك دولي، توقف بعد اكتشاف أن توربيناته تتسبب في نفوق نوع نادر من الصقور في موقع المشروع.
ورأى أن الواقعة توضح تعقيد العلاقة بين النشاط الاقتصادي وحماية البيئة؛ فتصنيف المشروع بوصفه صديقا للبيئة لا يكفي، وفق حديثه، لتأكيد توافقه مع معايير الاستدامة من دون فحص آثاره المحتملة في التنوع البيولوجي والكائنات الحية.
وأوضح أن اعتماد الأنشطة الصناعية والاستثمارية على التمويل المصرفي جعل البنوك نقطة مؤثرة في التعامل مع المخاطر البيئية من المنبع، عبر ربط الحصول على التمويل بمدى الالتزام بالاشتراطات والتشريعات البيئية. وفي مصر، أصدر البنك المركزي خلال عامي 2021 و2022 تعليمات تستهدف إدماج تقييم المخاطر البيئية والاجتماعية في منظومة التقييم الائتماني.
وبموجب هذا التوجه، تصبح دراسة الأثر البيئي لنشاط العميل من الإجراءات السابقة للموافقة على التمويل. ويتولى المتخصصون فحص مدى التزام النشاط بالتشريعات والاشتراطات البيئية، إذ قد تتحول المخالفات أو أوجه القصور البيئي مستقبلا إلى مخاطر مالية تؤثر في قدرة العميل على الوفاء بالتزاماته وتزيد احتمالات تعثره، بحسب بهاء.
وأضاف أن هذا المسار ينقل إدارة المخاطر المصرفية من التركيز على البيانات المالية التقليدية فقط إلى رؤية أوسع تراعي المخاطر البيئية والاجتماعية والمناخية المحتملة على المدى الطويل.
اتفاقيات المناخ ومسار التمويل المستدام
واستعرض بهاء تطور الاتفاقيات الدولية المرتبطة بمواجهة تغير المناخ، معتبرا أن انتقال المسؤوليات بين الدول الصناعية والنامية انعكس على التمويل والاستثمار المتصلين بخفض الانبعاثات الكربونية.
وبين أن بروتوكول كيوتو، الذي ظهر خلال تسعينيات القرن الماضي، حمل الدول الصناعية الكبرى المسؤولية الأساسية عن الانبعاثات المرتبطة بالثورة الصناعية، وألزمها بخفض الانبعاثات بنسبة 5.2% مقارنة بمستويات عام 1990.
وبحسب عرضه، دفعت التكلفة الاقتصادية المرتفعة لخفض الانبعاثات داخل الدول الصناعية إلى ظهور آلية التنمية النظيفة، التي أتاحت تنفيذ مشروعات لنقل التكنولوجيا والاستثمار في الدول النامية بهدف تحقيق خفض للانبعاثات بتكلفة أقل، ضمن آليات ارتبطت بإصدار شهادات الكربون.
وأشار إلى تحول لاحق في هذا الإطار بعد اعتراض الاتحاد الأوروبي على استمرار تحمله المسؤولية منفردا، مع توسع التصنيع في الدول النامية وارتفاع مساهمتها في الانبعاثات العالمية. وأفضت تلك التطورات، وفق بهاء، إلى اتفاقية باريس للمناخ عام 2015، التي شملت الدول المتقدمة والنامية بالالتزامات.
وتطلب الاتفاقية من كل دولة تقديم خططها الوطنية لخفض الانبعاثات، وتحديد احتياجاتها التمويلية والتكنولوجية لتنفيذ تلك الخطط. كما أقرت مراجعة الالتزامات والتعهدات المناخية كل خمس سنوات لتقييم التقدم وتحديث مستهدفات خفض الانبعاثات وفق المتغيرات والتطورات الدولية.
وقال إن هذا التطور عزز مكانة التمويل المستدام، ودفع المؤسسات المصرفية إلى إدخال الاعتبارات البيئية والمناخية في قرارات التمويل، مع ارتباط استمرار الشركات وتوسعها بمدى توافق أنشطتها مع المتطلبات البيئية الدولية.
اختبارات التحمل والضمانات المعرضة للمناخ
وأوضح بهاء أن تداعيات المناخ والتشريعات البيئية الجديدة تستلزم تطوير أدوات تقييم المخاطر الائتمانية، بما يشمل اختبارات التحمل المناخي للعملاء وإعادة النظر في قيمة الضمانات.
وأشار إلى أن التوجهات الرقابية الأوروبية تتضمن مراجعة تسعير الضمانات المصرفية المعرضة لمخاطر التغير المناخي، في ضوء احتمال انخفاض قيمتها أو فقدان جزء كبير منها مستقبلا بفعل تلك التأثيرات.
وأضاف أن تقييم الجدارة الائتمانية لم يعد يقتصر على الوضع المالي الراهن للعميل، بل يشمل قدرته على التكيف مع المخاطر المناخية والتحولات التشريعية التي قد تؤثر في نشاطه الاقتصادي خلال السنوات المقبلة.
وتستهدف اختبارات التحمل قياس تأثر العملاء بسيناريوهات مناخية مختلفة، إلى جانب قدرتهم على التعامل مع التشريعات البيئية المستحدثة التي قد تفرض أعباء إضافية على أنشطة صناعية وتصديرية.
وضرب مثالا بآلية تعديل حدود الكربون (CBAM) التي يطبقها الاتحاد الأوروبي على الواردات. ورأى أن هذه الآلية قد تؤثر في قدرة بعض الشركات المصدرة على الاستمرار في الأسواق الخارجية، حتى مع تمتعها بمراكز مالية جيدة، إذا لم تستطع استيفاء الاشتراطات المرتبطة بالانبعاثات الكربونية.
وختم بأن عدم امتثال الشركات لتلك المتطلبات قد يتحول إلى مصدر للمخاطر الائتمانية عبر تأثيره في تدفقاتها النقدية وقدرتها على الوفاء بالتزاماتها التمويلية، ما يستدعي إدراج هذه المتغيرات في دراسات تقييم العملاء قبل منح التمويل.
ما رأيك في الخبر؟
شاركنا تفاعلك، أو ساعدنا على تصحيح معلومة.
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…