


حسم توجيه جديد للهيئة الاتحادية للضرائب المعاملة الضريبية لنقل ملكية المركبات والأصول المؤمن عليها إلى شركات التأمين عند اعتبارها خسارة كلية، موضحا أن الانتقال ضمن تسوية المطالبة لا يخضع لضريبة القيمة المضافة إذا لم يتلق المؤمن له مقابلا منفصلا عن التعويض.
الاتحادية للضرائب: نقل مركبات «الخسارة الكلية» لشركات التأمين لا يخضع للقيمة المضافة
الإمارات العربية المتحدة
الخط
حجم نص الخبر
خطوط عربية
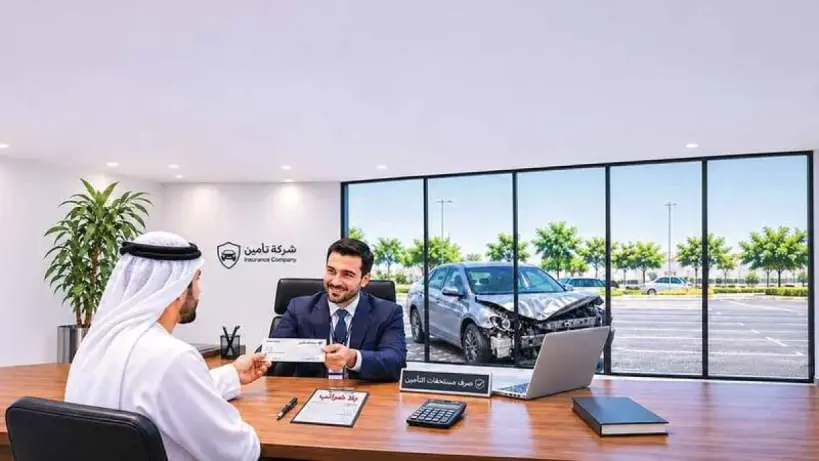
التوجيه يحدد معاملة نقل ملكية الأصول المؤمنة إلى شركات التأمين عند الخسارة الكلية.
ينظم توجيه الهيئة الاتحادية للضرائب رقم 6 لسنة 2026 المعاملة الضريبية لنقل ملكية الأصول المتضررة إلى شركة التأمين في تسويات الخسارة الكلية. ويدخل التوجيه، الذي نشر في 18 نوفمبر الجاري، على مطالبات تشمل المركبات والممتلكات والأصول التجارية.
التعويض لا يعد ثمنا للأصل المتضرر
يوضح التوجيه أن الحالة تنشأ عندما يتعذر إصلاح الأصل المؤمن عليه بصورة آمنة، أو عندما لا يكون إصلاحه مجديا اقتصاديا، فتقرر شركة التأمين تصنيفه خسارة كلية. وفي هذه الحالة تدفع الشركة التعويض المستحق للمؤمن له، مقابل انتقال ملكية الأصل المتضرر أو حطامه إليها، وفقا لشروط وثيقة التأمين وإجراءات تسوية المطالبة.
ولا يعد مبلغ التعويض الذي تدفعه شركة التأمين ثمنا لشراء المركبة أو الأصل المتضرر. كما لا تمثل القيمة التي تحددها الشركة عند تقييم الخسارة مقابلا مستقلا عن نقل الملكية، لذلك لا ينشأ عن هذا الانتقال توريد جديد للسلع يستوجب احتساب ضريبة القيمة المضافة على مركبات الخسارة الكلية أو غيرها من الأصول المشمولة.
وتبقى هذه المعاملة قائمة رغم الإجراءات الإدارية أو التنظيمية أو القانونية المصاحبة لتسوية المطالبة، مثل شطب المركبة أو إلغاء تسجيلها أو نقل ملكيتها إلى شركة التأمين، بشرط أن تكون الإجراءات جزءا من تسوية الخسارة الكلية وألا يكون قد دفع للمؤمن له مقابل منفصل عن التعويض التأميني.
فصل بين التسوية وبيع الحطام لاحقا
يمتد التوجيه إلى المركبات التي تتعرض لحوادث جسيمة، أو أضرار ناجمة عن الحرائق أو الظروف الجوية، وكذلك إلى المعدات والممتلكات التي تقرر شركة التأمين اعتبارها خسارة كلية. ويحدد بذلك إطارا واحدا للتعويضات التأمينية ونقل ملكية الأصول المتضررة عندما تنتقل الملكية في إطار المطالبة نفسها.
وفي المقابل، يفرق التوجيه بين انتقال الأصل من المؤمن له إلى شركة التأمين أثناء التسوية، وبيع شركة التأمين لاحقا للأصل المتضرر أو الحطام إلى طرف ثالث. فبيع حطام المركبات المتضررة وضريبة القيمة المضافة يخضعان عندئذ للقواعد العامة المطبقة على العملية، بحسب طبيعتها والوضع الضريبي للأطراف المعنية.
ويلزم التوجيه المؤمن لهم وشركات التأمين بالاحتفاظ بالمستندات والسجلات التي تثبت تصنيف الأصل خسارة كلية، وطريقة احتساب التعويض، وإتمام تسوية المطالبة، وعدم وجود مقابل منفصل لنقل الملكية.
ما رأيك في الخبر؟
شاركنا تفاعلك، أو ساعدنا على تصحيح معلومة.
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…