


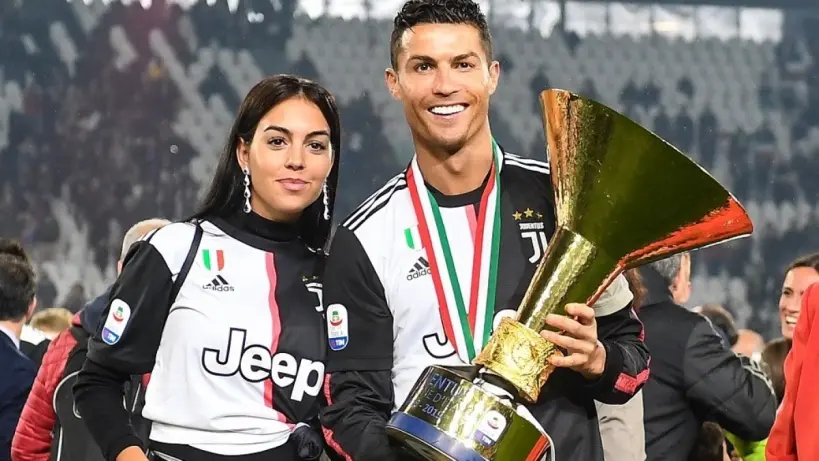
صعّد نادي يوفنتوس الإيطالي نزاعه القضائي مع لاعبه السابق كريستيانو رونالدو، قائد النصر السعودي الحالي، عبر الطعن أمام محكمة النقض الإيطالية في حكم أبقى للاعب 9.8 مليون يورو مرتبطة بترتيبات الرواتب خلال جائحة كورونا، ولم يُحدد بعد موعد نظر الطعن.
وبحسب تقريرين لموقع «Calcio e Finanza» استندا إلى القوائم المالية ليوفنتوس عن السنة المالية 2025-2026، طعن النادي في الحكم الصادر عن محكمة تورينو في 13 يناير 2026، والذي رفض اعتراضه على قرار تحكيم سابق لمصلحة رونالدو، وأُخطر الطعن رسمياً في 27 مارس 2026.
مبلغ دُفع بالفعل ونزاع مستمر
تعود القضية إلى اتفاقات الرواتب التي أُبرمت خلال الجائحة، حين كان رونالدو لاعباً في صفوف يوفنتوس، قبل انتقاله لاحقاً إلى مانشستر يونايتد الإنجليزي في صيف 2021. وطالب اللاعب البرتغالي بمبلغ 19.6 مليون يورو، معتبراً أنه مستحق له بموجب تلك الترتيبات، ولجأ إلى التحكيم للمطالبة به.
وفي 17 أبريل 2024، قضت هيئة التحكيم بإلزام يوفنتوس بدفع 9.8 مليون يورو، أي نصف القيمة المطلوبة، إضافة إلى الفوائد وإعادة التقييم النقدي، وصدر القرار بأغلبية المحكمين، مستنداً إلى مسؤولية سابقة للتعاقد نسبت إلى النادي بسبب فشل المفاوضات بين الطرفين، من دون أن تقبل الهيئة جميع مطالبات رونالدو.
وسدد يوفنتوس المبلغ خلال السنة المالية 2023-2024، ثم تقدم في 26 سبتمبر 2024 بطعن أمام قسم العمل بمحكمة تورينو، وفي يناير 2026، رفضت المحكمة طعنه وأبقت آثار قرار التحكيم كما هي، كما ألزمت النادي بمصاريف تقاضٍ تقارب 80 ألف يورو، بما يثبت حق رونالدو في الاحتفاظ بالمبلغ الذي تسلمه.
ولم تتناول محكمة تورينو أصل المطالبة المالية من جديد، بل بحثت الاعتراضات القانونية والشكلية التي قدمها يوفنتوس على قرار التحكيم، أما الطعن الحالي أمام محكمة النقض فينصرف إلى المسائل القانونية المتصلة بالحكم، ولا يمثل إعادة شاملة للتحقيق في الوقائع التي أدت إلى النزاع.
وأكد يوفنتوس، من الناحية المالية، أنه لا يتوقع آثاراً سلبية إضافية على حساباته الحالية أو المستقبلية، نظراً إلى أن المبلغ سبق دفعه وإثباته ضمن قوائم 2023-2024. ووفق إفصاح النادي، لا يترتب على استمرار التقاضي في هذه المرحلة دفع جديد للمبلغ الأصلي، بينما يستهدف الطعن تغيير النتيجة القضائية التي أبقت قرار التحكيم نافذاً.
ملفات منفصلة مع هيئة كونسوب
بالتوازي مع ملف رونالدو، يواجه يوفنتوس مسارين قضائيين آخرين يرتبطان بالقوائم المالية والعقوبات الإدارية، وهما منفصلان قانونياً عن مطالبة اللاعب، وتشمل هذه الملفات ملاحظات صادرة عن هيئة الرقابة على الأسواق المالية الإيطالية «كونسوب» بشأن ترتيبات الرواتب وانتقالات اللاعبين والإفصاحات المالية.
ويتعلق أحد المسارين بطعن يوفنتوس في عقوبات إدارية يبلغ مجموعها 500 ألف يورو، وحددت محكمة الاستئناف في تورينو جلسة 16 مارس 2027 لمناقشة هذا الطعن، وتوزع العقوبات بين 190 ألف يورو على النادي و310 آلاف يورو إجمالاً على مسؤولين سابقين، مع تحمل يوفنتوس مسؤولية تضامنية عن سداد العقوبات المفروضة عليهم.
وكانت المقترحات الأولية للعقوبات تبلغ 200 ألف يورو على النادي و840 ألف يورو على المسؤولين السابقين، قبل أن تخفض «كونسوب» القيم في قرارها النهائي، وألا تفرض عقوبة على مسؤول لا يزال في منصبه، وترتبط الإجراءات باتهامات بمخالفات مزعومة للقواعد الأوروبية الخاصة بالتلاعب بالسوق، وتشمل معلومات نشرها النادي في بيان 28 مارس 2020، والقوائم السنوية المنتهية في يونيو 2020 ويونيو 2021، والتقرير نصف السنوي المنتهي في ديسمبر 2021.
وأبلغت «كونسوب» يوفنتوس بالعقوبات في 31 ديسمبر 2025، قبل أن يطعن النادي في القرار في 30 يناير 2026. وبعد جلسة عقدت في 29 سبتمبر الماضي، حُددت جلسة المرافعة في مارس 2027. وكانت الهيئة قد قدمت دفاعها في سبتمبر، بعدما دخلت طرفاً في الدعوى خلال يوليو، ما يعني أن العقوبات لا تزال محل اعتراض ولم يصدر حكم نهائي بشأنها.
أما المسار الآخر مع «كونسوب» فيخص قرارين رقابيين صدرا في أكتوبر 2022 وأكتوبر 2023، وتعلقا بكيفية عرض بعض العمليات في القوائم المالية وبطلب توفير معلومات إضافية للسوق، وتضمن القرار الثاني ملاحظات على 16 عملية انتقال متبادلة للاعبين، إلى جانب ترتيبات الرواتب وبعض اتفاقات إعادة الشراء.
وطعن يوفنتوس في القرار الأول أمام المحكمة الإدارية الإقليمية في لاتسيو في 16 ديسمبر 2022، ثم قدم طعناً ثانياً ضد القرار الآخر في 22 ديسمبر 2023. وقررت المحكمة ضم الطعنين لارتباط موضوعيهما، قبل تأجيل الجلسة من 30 يونيو 2026 إلى الأول من ديسمبر 2027، بما يمدد انتظار الفصل فيهما بنحو 17 شهراً إضافياً.
وبذلك، تستمر ثلاثة مسارات قضائية مستقلة أمام يوفنتوس: طعن النقض في قضية رونالدو المرتبطة بمبلغ سبق دفعه، والطعن في عقوبات إدارية، والاعتراضات المتعلقة بالمعالجة المحاسبية للقوائم المالية.
المصدر: aleqt.com
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…