
قال رجل الأعمال والخبير الاقتصادي حسن هيكل إن معالجة أزمة الديون التي يواجهها الاقتصاد المصري، في ظل توقعاته بزيادة أعبائها بعد رفع أسعار الفائدة، تتطلب تطبيق ما يسميه «المقايضة الكبرى»، ويرى هيكل أن البدائل المتداولة، ومنها بيع الأصول أو خفض النفقات أو ضم توزيعات الشركات إلى الموازنة، لا تكفي لمعالجة حجم الدين المحلي وفوائده.
حسن هيكل: المقايضة الكبرى هي الخيار الوحيد لمعالجة أزمة الدين المحلي في مصر
مصر
الخط
حجم نص الخبر
خطوط عربية
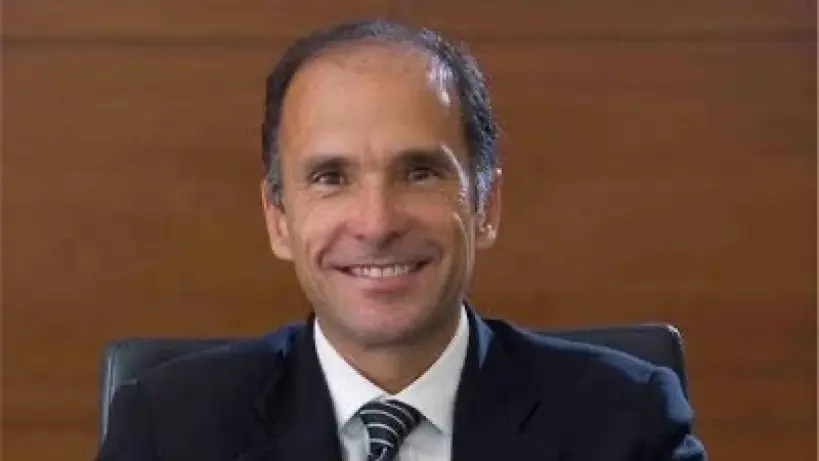
حسن هيكل يطرح المقايضة الكبرى كحل لأزمة الدين المحلي.
وكان البنك المركزي قد رفع أسعار الفائدة بنحو 100 نقطة أساس خلال اجتماع لجنة السياسة النقدية الخميس الماضي، في قرار وُصف بأنه مفاجئ للأسواق، ووفقاً للمادة المنشورة، جاء القرار لمواجهة ضغوط تضخمية محتملة مرتبطة بتراجع قيمة الجنيه وارتفاع أسعار الطاقة عالمياً.
وتتحمل الحكومة العبء الأكبر من الزيادة في الفائدة باعتبارها أكبر مقترض في الدولة، إذ إن كل ارتفاع بمقدار 1% في سعر الفائدة يضيف أعباء ديون لا تقل عن 120 مليار جنيه، بحسب ما ورد في المادة.
وفي تدوينة نشرها على منصة إكس، دعا هيكل بعض الاقتصاديين والمصرفيين إلى إعادة النظر في طرح المقايضة الكبرى، قائلاً إن هذا المسار، من وجهة نظره، يخدم البلد والمواطن والدولة ومؤسساتها المصرفية، ولا بديل عنه للخروج من أزمة الدين.
X
فكرة المقايضة الكبرى
سبق لهيكل أن عرض الفكرة في جامعة القاهرة خلال يناير 2026. وتقوم، وفق طرحه، على إنشاء صندوق تُجمع فيه أصول الدولة، ثم مبادلة هذه الأصول بالديون المحلية لمصر بعد نقلها إلى البنك المركزي، ويعتبر هيكل أن الدين المحلي يمثل العائق الأساسي أمام التنمية.
ولشرح تقديره لحجم المشكلة، شبّه هيكل الوضع بشركة تبلغ مبيعاتها السنوية 3.2 تريليون جنيه، فيما تصل تكاليف الإنتاج والتعبئة والأجور والدعاية والتوزيع والمصروفات الإدارية، قبل الإهلاكات والفوائد، إلى 2.5 تريليون جنيه، ووفق هذا المثال، يبلغ الفائض التشغيلي للشركة نحو 700 مليار جنيه.
لكن الشركة المفترضة، بحسب هيكل، تواجه ديناً محلياً بنحو 14 تريليون جنيه، وفوائد سنوية تتراوح بين 2.7 و2.8 تريليون جنيه، وقال إن الفائدة على الدين المحلي وحدها تعادل 400% من صافي التشغيل، ما يعني الحاجة إلى 20 عاماً على الأقل من الفائض التشغيلي لسداد أصل الدين، بافتراض ثبات هذا الفائض وعدم وجود فوائد أو توزيعات أو استخدامات أخرى.
انتقاد البدائل المطروحة
اعتبر هيكل أن خفض النفقات لا يمثل حلاً علمياً في ظل موجات التضخم والحاجة إلى زيادة الإنفاق على التعليم والصحة، كما استبعد أن يكون بيع الأصول كافياً لتغيير مسار الدين، مقدراً أن حصيلته قد لا تتجاوز، في أفضل الأحوال، 10 مليارات دولار، أي ما يعادل 550 مليار جنيه.
وأوضح أن هذه القيمة تكفي، وفق تقديره، لسداد فوائد شهرين فقط، محذراً من أن الاعتماد على بيع الأصول قد يترك الدولة بعد 10 سنوات وقد باعت أصولاً لسداد جزء من الفوائد، مع بقاء ديون غير مسددة.
وبشأن مقترح وحدة الموازنة، قال هيكل إن توزيعات الشركات التي قد تُضم إلى الموازنة بموجب هذا التوجه تتراوح بين 100 و200 مليار جنيه سنوياً، وهي حصيلة رأى أنها لا تغطي سوى فوائد شهر واحد أو أقل.
دور مقترح للبنك المركزي والبنوك
يرى هيكل أن المديونية وصلت إلى «حلقة مفرغة»، وأشار إلى أن الشركات قد تفاوض البنوك على إعفاءات من جزء من الفوائد أو تخفيض أصل الدين مقابل تقديم أصول بديلة، لكنه قال إن تطبيق هذا النموذج على الدولة والبنوك ليس سهلاً بسبب ارتباط البنوك بودائع ومدخرات العملاء.
واقترح لذلك تدخل البنك المركزي، إما عبر نقل جزء من أصول الدولة إليه مقابل تحمله جزءاً من المديونية المقابلة، أو عبر اتفاق بين الحكومة والبنك المركزي على إصدار سندات بفائدة مخفضة، على سبيل المثال 5%، بقيمة لا تقل عن 4 إلى 5 تريليونات جنيه، مع اكتتاب إلزامي من البنوك العاملة في مصر.
وفي المقابل، طرح هيكل منح البنوك مزايا من بينها دفع فائدة على الاحتياطي الإلزامي أو تقديم حوافز مشابهة، على أن يتحمل البنك المركزي جزءاً من تكلفة العملية، وأضاف أن ميزانيات البنك المركزي والبنوك، إلى جانب ارتفاع أرباح البنوك، تسمح من وجهة نظره بتنفيذ المقايضة الكبرى، بما قد يتيح للحكومة تحقيق فوائض تستخدم في زيادة المعاشات وتوفير التأمين الصحي الشامل.
ما رأيك في الخبر؟
شاركنا تفاعلك، أو ساعدنا على تصحيح معلومة.
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…