


أعلن البنك الأهلي الكويتي - مصر تحقيق صافي أرباح بلغ 4.9 مليار جنيه مصري خلال التسعة أشهر المنتهية في 30 سبتمبر 2026، مقابل 3.4 مليار جنيه في الفترة نفسها من 2025، بنمو 44%.
البنك الأهلي الكويتي - مصر يرفع صافي أرباحه إلى 4.9 مليار جنيه في 9 أشهر
مصر
الخط
حجم نص الخبر
خطوط عربية
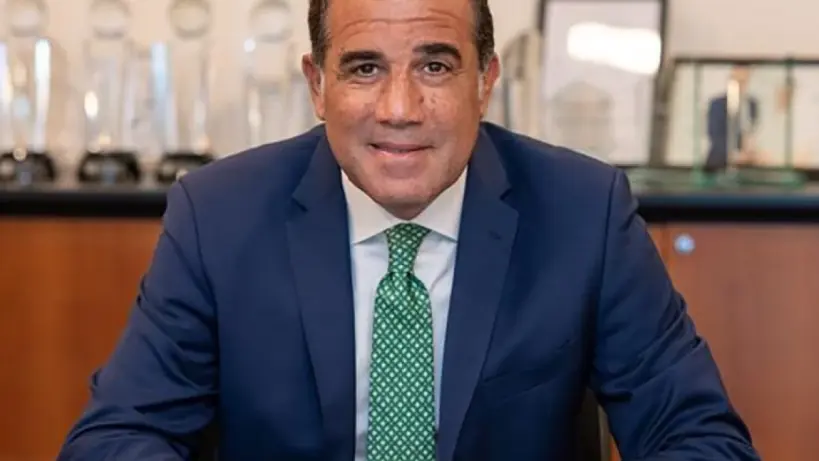
البنك الأهلي الكويتي - مصر سجل صافي أرباح قدره 4.9 مليار جنيه خلال التسعة أشهر من 2026.
تعكس نتائج البنك الأهلي الكويتي - مصر خلال الأشهر التسعة الأولى من 2026 نموا في الأرباح ومؤشرات الميزانية؛ إذ بلغ الربح قبل الضريبة 7 مليارات جنيه مصري، بينما وصل إجمالي الأصول إلى 204.4 مليار جنيه في نهاية سبتمبر.
ارتفع الربح قبل الضريبة بنسبة 46% من 4.8 مليار جنيه مصري خلال الفترة المقابلة من 2025. كما زاد صافي الدخل من العائد 30% إلى 7.8 مليار جنيه مصري، مقابل 6 مليارات جنيه في الأشهر التسعة الأولى من العام السابق.
الأصول والودائع ومحفظة القروض
أظهرت النتائج المعلنة للبنك ارتفاع إجمالي الأصول 15% إلى 204.4 مليار جنيه مصري، مقارنة بـ178.1 مليار جنيه في نهاية ديسمبر 2025. وارتفعت ودائع العملاء 19% إلى 167.8 مليار جنيه، مقابل 141 مليار جنيه بنهاية 2025، كما نمت محفظة القروض بالبنك 19% إلى 104.2 مليار جنيه، مقارنة بـ87.6 مليار جنيه في نهاية ديسمبر 2025.
| المؤشر | القيمة الحالية | فترة المقارنة | نسبة النمو |
|---|---|---|---|
| صافي الأرباح | 4.9 مليار جنيه مصري | 3.4 مليار جنيه خلال التسعة أشهر من 2025 | 44% |
| الأرباح قبل الضريبة | 7 مليارات جنيه مصري | 4.8 مليار جنيه خلال التسعة أشهر من 2025 | 46% |
| صافي الدخل من العائد | 7.8 مليار جنيه مصري | 6 مليارات جنيه خلال التسعة أشهر من 2025 | 30% |
| إجمالي الأصول | 204.4 مليار جنيه مصري | 178.1 مليار جنيه في نهاية ديسمبر 2025 | 15% |
| ودائع العملاء | 167.8 مليار جنيه مصري | 141 مليار جنيه في نهاية ديسمبر 2025 | 19% |
| محفظة القروض | 104.2 مليار جنيه مصري | 87.6 مليار جنيه في نهاية ديسمبر 2025 | 19% |
خطة النمو والخدمات المصرفية
رئيس مجلس إدارة البنك الأهلي الكويتي - مصر علي معرفي أرجع النتائج إلى نهج حذر يستهدف استدامة النمو وتحقيق أهداف استراتيجية البنك طويلة الأجل. وذكر أن الاستراتيجية تعتمد على التوسع المدروس، وتطوير الخدمات والمنتجات المصرفية، ورفع كفاءة القطاعات الرئيسية.
وأشاد معرفي بالتوجيهات والمبادرات التي يتخذها البنك المركزي المصري والحكومة المصرية لدعم القطاع المصرفي وتعزيز قدرته على مواجهة التحديات العالمية.
الرئيس التنفيذي والعضو المنتدب للبنك الأهلي الكويتي - مصر خالد السلاوي اعتبر النتائج انعكاسا لرؤية البنك وخطط أعماله، مشيرا إلى أن خطة النمو ترتكز على تنويع مصادر الإيرادات وتعظيم القيمة للعملاء والمساهمين، مع إدارة المخاطر.
وأوضح السلاوي أن البنك يواصل تنمية محفظة التمويل الموجهة للشركات، وتقديم حلول وتسهيلات ائتمانية تتناسب مع احتياجات القطاعات الاقتصادية، مع اهتمام بالشركات الصغيرة والمتوسطة.
وأضاف أن التحول الرقمي وتطوير تجربة العملاء يمثلان محورين في المرحلة المقبلة، عبر تحديث البنية التكنولوجية وتطوير القنوات والخدمات المصرفية والاستثمار في تطوير الكوادر البشرية.
ما رأيك في الخبر؟
شاركنا تفاعلك، أو ساعدنا على تصحيح معلومة.
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…