
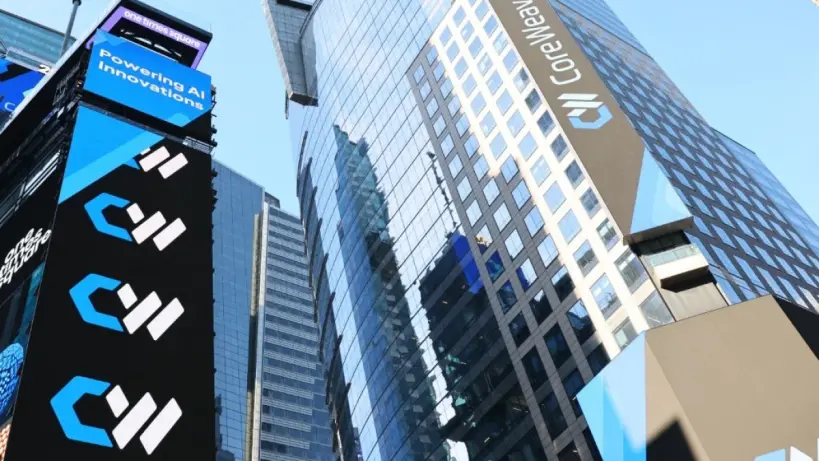
تراجعت أسهم شركة كورويف (CoreWeave) بنسبة 29% خلال أكتوبر/تشرين الأول، في وقت تتصاعد فيه مخاوف المستثمرين من حجم ديون الشركة وتكاليف تمويل توسعها في مراكز بيانات الذكاء الاصطناعي، وانخفضت القيمة السوقية للشركة إلى نحو 34 مليار دولار، بعدما اقتربت من 90 مليار دولار بعد ثلاثة أشهر من إدراجها في البورصة خلال مارس/آذار 2025.
وتواجه الشركة، التي تعمل في البنية التحتية للذكاء الاصطناعي، ضغوطاً متزايدة في وول ستريت مع تراجع الثقة بقدرتها على تأمين التمويل اللازم لمواصلة التوسع، وارتفع العائد على سنداتها غير المضمونة إلى قرابة 15%، في إشارة إلى تنامي تقديرات المخاطر الائتمانية المرتبطة بها.
كما اتسع فارق عقود مبادلة مخاطر التخلف عن السداد لأجل خمس سنوات بنسبة 164% على أساس سنوي، وبنحو 30% منذ بداية أكتوبر/تشرين الأول، ليصل إلى حوالى 1067 نقطة أساس.
وقال محلل الائتمان في بنك باركليز، أندرو كيشيز، إن معنويات المستثمرين تجاه ديون شركات الذكاء الاصطناعي أصبحت سلبية بصورة واضحة، مشيراً إلى سرعة تغير نظرتهم إلى القطاع.
ضغوط تطال شركات النيوكلاود
لم تقتصر التراجعات على كورويف، بل امتدت إلى شركات الحوسبة السحابية الناشئة المرتبطة بالذكاء الاصطناعي، والتي يشار إليها بقطاع النيوكلاود، فقد انخفض سهم نيبيوس بنسبة 27% خلال الشهر، في حين هبط سهم آيرين 32% في الفترة نفسها.
وخسرت شركة نيكست دي سي الأسترالية، المشغلة لمراكز البيانات، نحو 40% من قيمتها في جلسة واحدة عقب خفض توقعاتها السنوية للأرباح، كذلك ألغت شركة فيرموس الأسترالية خططها للطرح العام الأولي في وقت سابق من الشهر، بسبب تقلبات الأسواق وتراجع ظروف التمويل.
ديون مستحقة وحاجة إلى سيولة جديدة
تعتمد كورويف بدرجة كبيرة على سوق الذكاء الاصطناعي في الولايات المتحدة، وتعد إنفيديا أكبر مستثمر مؤسسي فيها بحصة تقارب 9%، بينما جاء أكثر من ثلثي إيرادات الشركة خلال العام الماضي من مايكروسوفت، وهو ما زاد اهتمام المستثمرين بمتانة نموذج أعمالها وقدرتها على الاستمرار.
وتبلغ استحقاقات ديون كورويف 20.7 مليار دولار حتى عام 2030، إضافة إلى 14.9 مليار دولار تستحق بعد ذلك، ويزيد ارتفاع أسعار الفائدة المخاوف بشأن تكلفة التمويل المقبلة، خصوصاً مع حاجة الشركة إلى إنفاق كبير لتوسيع البنية التحتية اللازمة لأعمال الذكاء الاصطناعي.
وأشارت مصادر في أسواق الائتمان إلى أن مستثمري أدوات الدخل الثابت يفضلون الانتظار إلى ما بعد انتخابات التجديد النصفي الأميركية قبل توفير تمويلات جديدة للقطاع، وقال سيث ماير، رئيس إدارة المحافظ العالمية لدى جانوس هندرسون، إن التوقف المؤقت في ظل الاضطرابات الأخيرة يبدو أمراً منطقياً.
وفي مذكرة داخلية للموظفين، سعى الرئيس التنفيذي لكورويف مايك إنتراتور إلى طمأنتهم بأن الشركة تملك قنوات تمويل متعددة، تشمل قروضاً مدعومة بالبنية التحتية، وديوناً مؤسسية، وأسهمًا، ودفعات مقدمة من العملاء، وأضاف أن لدى الشركة مرونة إضافية لجمع الأموال من خلال إصدار أسهم جديدة إذا دعت الحاجة.
وبلغ النقد وما يعادله لدى كورويف 5.5 مليارات دولار بنهاية الربع الثاني، ويتوقع محللون أن تسجل الشركة تدفقات نقدية حرة سلبية قدرها 10.1 مليارات دولار في الربع الثالث، وهو أعلى مستوى منذ بدأت نشر نتائجها المالية الفصلية، وقدر روب أوليفر، محلل البرمجيات في بيرد، أن الشركة قد تحتاج إلى جمع نحو 30 مليار دولار إضافية خلال عام 2027.
استثمار إنفيديا وتقييمات إيجابية
كانت إنفيديا قد استثمرت ملياري دولار في كورويف خلال يناير/كانون الثاني مقابل حصة بلغت 10%، وبسعر 87.20 دولاراً للسهم، ويتداول سهم كورويف حالياً قرب 61.82 دولاراً، رغم المكاسب التي حققها بعد إعلان استثمار إنفيديا.
ويرى بعض المستثمرين أن استمرار التدهور في الأوضاع الائتمانية قد يدفع إنفيديا إلى الاضطلاع بدور أكبر في دعم كورويف إذا استمرت الضغوط التمويلية، وفي المقابل، أصدرت مؤسسات مالية، من بينها غولدمان ساكس وجيه بي مورغان وباركليز، مذكرات إيجابية عن الشركة خلال الأسبوع الحالي.
وأشادت تلك المؤسسات بالقروض المدعومة بوحدات معالجة الرسومات وبقاعدة عملاء كورويف، التي تضم شركات ذات تصنيف ائتماني مرتفع مثل مايكروسوفت وميتا، ورفع محللو غولدمان ساكس توصيتهم للسهم إلى «شراء»، معتبرين أن كورويف من أفضل شركات الحوسبة السحابية الناشئة المرتبطة بالذكاء الاصطناعي من حيث الأداء والقدرة على التنفيذ.
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…