


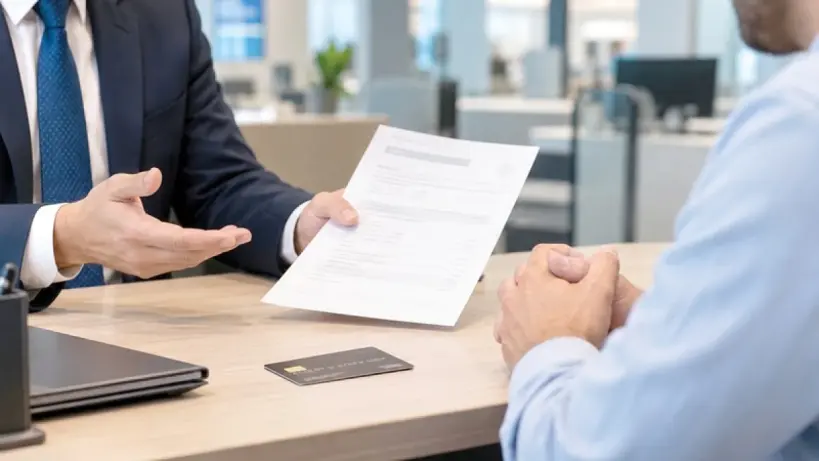
قضت محكمة أبوظبي التجارية بإلزام بنك بأن يدفع لأحد عملائه مبلغ 92 ألفاً و854 درهماً، بعد أن خلصت الخبرة المصرفية إلى أن البنك احتسب فوائد ورسوم بطاقة ائتمانية من دون تقديم مستند يثبت اتفاق الطرفين عليها، كما أمرت المحكمة بإغلاق حساب البطاقة وتسليم العميل شهادة براءة ذمة.
وبحسب ما نشرته الإمارات اليوم، أقام العميل دعوى ضد البنك طالب فيها بندب خبير حسابي مختص بالأعمال المصرفية لتصفية الحساب القائم بينهما، وإلزام البنك بإعادة المبالغ المسددة بالزيادة، كما طلب إلزامه بتقديم العقود وكشوف الحساب منذ بدء التعامل حتى تاريخ قيد الدعوى، إلى جانب إصدار شهادة براءة ذمة، وتحميله الرسوم والمصاريف وأتعاب المحاماة.
وأوضح العميل في دعواه أنه تقدم بطلب تمويل إلى البنك عام 2013، قبل أن يوافق البنك على إصدار بطاقة ائتمانية له بحد ائتماني قدره 50 ألف درهم، وقال إنه أوفى بكامل المبالغ المستحقة عليه، بل دفع مبالغ تجاوزت قيمة المديونية، فيما استمر البنك في مطالبته بمبالغ مالية.
غياب مستندات الاتفاق على الفوائد والرسوم
وأفادت المحكمة في أسباب حكمها بأن الخبير المصرفي المنتدب أكد حصول المدعي على البطاقة بالحد الائتماني المذكور، إلا أن البنك لم يقدم أصل طلب إصدار البطاقة أو وثائق تثبت الفائدة الاتفاقية والرسوم المتفق عليها، متمسكاً بأن تلك المستندات فقدت بسبب حريق وقع في موقع حفظ الوثائق.
ورأت المحكمة أن أوراق الدعوى خلت، بناءً على ذلك، من دليل على اتفاق العميل والبنك بشأن سعر محدد للفائدة أو الرسوم، وفحص الخبير كشوف الحساب التي قدمها البنك عن كامل مدة التعامل، ووجد أن فوائد ورسوم احتسبت على البطاقة من دون إثبات اتفاق عليها.
وأعاد الخبير تصفية الحساب على أساس الفائدة القانونية البسيطة، مستبعداً الفوائد المركبة والرسوم غير المثبت الاتفاق عليها، مع توجيه المدفوعات أولاً لسداد الفوائد ثم لأصل الدين.
ووفقاً لما انتهى إليه تقرير الخبرة، بلغت المسحوبات الإجمالية مليوناً و403 آلاف و78 درهماً، بينما سدد العميل مليوناً و605 آلاف و130 درهماً، وبعد إعادة احتساب الفوائد القانونية واستبعاد الرسوم غير المتفق عليها، ظهر رصيد لمصلحة العميل بقيمة 92 ألفاً و854 درهماً.
فائدة تأخيرية وشهادة براءة ذمة
وأبدت المحكمة اطمئنانها إلى تقرير الخبرة، معتبرة أنه استند إلى كشوف الحساب والمستندات الثابتة في ملف الدعوى، وأن أسبابه الفنية كافية للنتيجة التي توصل إليها، كما أشارت إلى أن البنك لم يقدم ما يطعن في سلامة التقرير أو الأسس التي اعتمدها الخبير، الذي ناقش اعتراضات البنك ورد عليها.
وبشأن طلب الفائدة، قالت المحكمة إن ذمة البنك ثبت انشغالها بالمبلغ محل المطالبة، وثبت تأخره في السداد، بما يترتب عليه استحقاق العميل فائدة تأخيرية على سبيل التعويض.
وقضى الحكم بإلزام البنك بسداد 92 ألفاً و854 درهماً للعميل، مع فائدة تأخيرية بنسبة 3% سنوياً من تاريخ قيد الدعوى حتى السداد الكامل، على ألا تتجاوز أصل الدين، كما قضى ببراءة ذمة العميل من أي مديونية ناشئة عن البطاقة الائتمانية، وإغلاق حسابها وتسليمه شهادة براءة ذمة، وإلزام البنك بالرسوم والمصروفات و200 درهم مقابل أتعاب المحاماة، مع رفض ما عدا ذلك من طلبات.
التعليقات
سجّل الدخول لكتابة تعليق