


أوضحت الجهات الحكومية المختصة في مملكة البحرين تفاصيل الرسوم المنظمة لإصدار وتجديد تصاريح العمل للعمالة الأجنبية، بموجب قرار رسمي يتضمن مبالغ مالية محددة لأصحاب المنشآت، إلى جانب تغييرات متدرجة تقرر تطبيقها خلال السنوات المقبلة وفق جدول زمني معتمد.
البحرين توضح رسوم تصاريح العمل للأجانب في 2026 والزيادات المعتمدة حتى 2029 لأصحاب المنشآت
البحرين
الخط
حجم نص الخبر
خطوط عربية
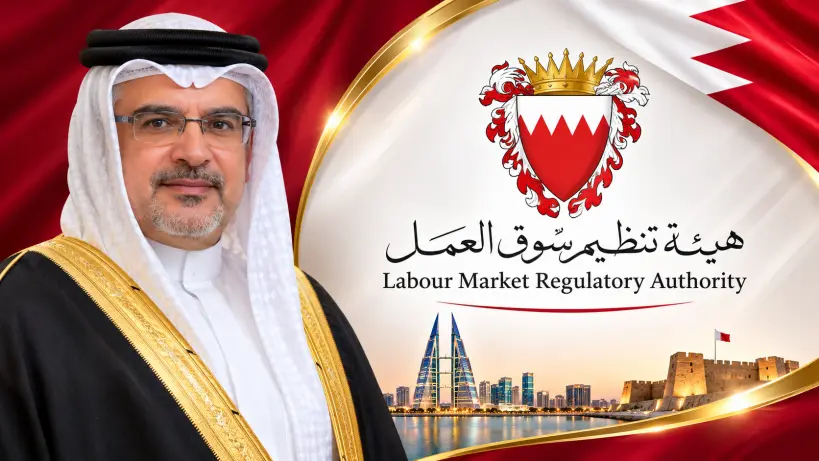
ولي العهد البحريني
ويكتسب هذا القرار أهمية خاصة لأصحاب الشركات والمؤسسات التي تعتمد على العمالة الأجنبية، نظرًا إلى ارتباط الرسوم بتكاليف إصدار تصاريح العمل وتجديدها والالتزامات الشهرية المستحقة عن العمال المسجلين لدى المنشآت.
وصدر القرار رقم 79 لسنة 2025 عن صاحب السمو الملكي الأمير سلمان بن حمد آل خليفة، ولي العهد رئيس مجلس الوزراء، بتاريخ 29 ديسمبر 2025، بناءً على عرض وزير العمل رئيس مجلس إدارة هيئة تنظيم سوق العمل وبعد موافقة مجلس الوزراء.
وأكد النص المنشور على الموقع الرسمي لهيئة التشريع والرأي القانوني أن العمل بأحكام القرار بدأ اعتبارًا من الأول من يناير 2026، وهو ما يعني أن الرسوم الخاصة بالعام الجاري دخلت حيز التنفيذ بالفعل وليست مجرد مقترحات قيد الدراسة.
وبحسب المادة الأولى من القرار، جرى تعديل المادة الأولى من القرار رقم 26 لسنة 2008 المتعلق بالرسوم المفروضة على أصحاب العمل لاستخراج تصاريح العمل وتجديدها، مع تحديد فئات الرسوم التي تستحق عن العمال الأجانب وفق جدول يمتد حتى عام 2029.
ونص القرار على أن الرسوم المتعلقة بالتصريح تشمل ضمن نطاقها التنظيمي تصريح العمل وتأشيرة عدم الممانعة والدخول إلى المملكة ورخصة الإقامة وتأشيرة العودة والفحص الطبي وبطاقة الهوية، بالإضافة إلى الرسوم الشهرية المستحقة عن كل عامل أجنبي.
وحدد الجدول الرسمي الرسم السنوي لإصدار تصريح العمل أو تجديده خلال عام 2026 بمبلغ 105 دنانير بحرينية، مع مراعاة أن تحصيل الرسم السنوي يتم بصورة تتناسب مع مدة سريان تصريح العمل الذي تطلبه المنشأة من المدد المتاحة لدى هيئة تنظيم سوق العمل.
ويجب على أصحاب المنشآت عدم الخلط بين الرسم السنوي الخاص بإصدار التصريح أو تجديده وبين الرسم الشهري المستحق عن العامل الأجنبي، لأن القرار يحدد لكل منهما مبالغ مستقلة ضمن الجدول التنظيمي.
وفيما يتعلق بالرسوم الشهرية المطبقة خلال عام 2026، حدد القرار مبلغ 7 دنانير ونصف الدينار شهريًا عن كل عامل أجنبي ضمن أول خمسة عمال أجانب لدى المنشأة، وفق التصنيف المحدد في جدول الرسوم الرسمي.
أما العمال الأجانب الذين يتجاوز عددهم خمسة عمال لدى المنشأة، فقد حدد القرار الرسم الشهري المستحق عن كل عامل إضافي بمبلغ 12 دينارًا ونصف الدينار خلال العام الجاري.
ويعني اختلاف الفئتين ضرورة مراجعة عدد العمال الأجانب لدى المنشأة عند احتساب الالتزامات الشهرية، وعدم تطبيق رسم الفئة الأولى على جميع العمال إذا تجاوز العدد الحد المحدد في القرار.
كما ينبغي مراعاة أن هذه المبالغ تتعلق بالرسوم المحددة في القرار المشار إليه، ولا يجوز تقديمها باعتبارها إجمالي جميع التكاليف التشغيلية أو الالتزامات الأخرى التي قد تنشأ عن تشغيل العامل الأجنبي.
أما اعتبارًا من الأول من يناير 2027، فينص الجدول المعتمد على زيادة الرسم السنوي لإصدار تصريح العمل أو تجديده إلى 111 دينارًا بحرينيًا، بدلًا من المبلغ المطبق خلال عام 2026.
كما يرتفع الرسم الشهري لكل عامل أجنبي ضمن أول خمسة عمال إلى 10 دنانير، بينما يصبح الرسم الشهري للعامل الذي يتجاوز عدد العمال الأجانب به خمسة عمال 15 دينارًا.
وتُعد هذه التغييرات جزءًا من جدول مالي تقرر اعتماده مسبقًا بموجب القرار الصادر في ديسمبر 2025، ولا تعني أن الرسوم الجديدة الخاصة بعام 2027 أصبحت واجبة التطبيق خلال نوفمبر 2026.
ولهذا ينبغي لأصحاب الشركات إعداد تقديراتهم المالية المستقبلية على أساس تاريخ بدء سريان كل فئة من الرسوم، مع الاستمرار في الالتزام بالمبالغ المطبقة على المعاملات الحالية وفق التاريخ النظامي للمعاملة.
وبالنسبة إلى عام 2028، حدد القرار الرسم السنوي لإصدار تصريح العمل أو تجديده بمبلغ 118 دينارًا بحرينيًا، مع تطبيق هذا المبلغ اعتبارًا من الأول من يناير من ذلك العام.
كما قرر توحيد الرسم الشهري المستحق عن كل عامل أجنبي عند مستوى 20 دينارًا، سواء كان العامل ضمن أول خمسة عمال أجانب أو من العمال الذين يتجاوز عددهم خمسة.
ويستمر الجدول في عام 2029 برفع الرسم السنوي إلى 125 دينارًا بحرينيًا، مع تحديد الرسم الشهري بمبلغ 30 دينارًا عن كل عامل أجنبي في الفئتين.
وتوضح هذه الأرقام أن الفارق بين فئتي العمالة في الرسم الشهري المقرر خلال عامي 2026 و2027 ينتهي وفق الجدول المعتمد اعتبارًا من بداية عام 2028.
ومن النقاط التنظيمية المهمة أن تحصيل الرسم السنوي يتم بما يتناسب مع مدة تصريح العمل المطلوب إصداره أو تجديده، وهو ما يستدعي مراعاة مدة التصريح عند احتساب الرسوم المستحقة.
ولا ينبغي تفسير المبلغ السنوي على أنه رسم ثابت يجب دفعه بالصورة نفسها عن جميع مدد التصاريح، لأن نص القرار يربط احتساب المبلغ بالفترة الزمنية للتصريح.
كما أن المادة الثانية من القرار ألغت النصوص التي تتعارض مع أحكامه، بما يؤكد أهمية اعتماد الجدول المعدل عند مراجعة الرسوم المتعلقة بالمعاملات المشمولة به.
وفي المقابل، لا يقدم هذا القرار وحده جدولًا شاملًا لجميع أنواع تصاريح العمل الخاصة أو رسوم الخدمات الأخرى التي قد تخضع لتنظيمات مختلفة، ولذلك ينبغي مراجعة متطلبات كل خدمة لدى الهيئة المختصة.
ويُنصح أصحاب الشركات بمراجعة بيانات العمالة الأجنبية المسجلة لديهم وتواريخ انتهاء تصاريح العمل، حتى يتمكنوا من تقدير المصروفات المرتبطة بالإصدار والتجديد والرسوم الشهرية وفق الأحكام السارية.
كما ينبغي الرجوع إلى القنوات الرسمية لهيئة تنظيم سوق العمل عند تقديم المعاملات أو سداد الرسوم، للتحقق من الرسوم الفعلية المترتبة على نوع التصريح ومدته وحالة المنشأة.
ويستطيع العاملون الأجانب الاستفادة من هذه المعلومات لفهم الإطار التنظيمي للرسوم المفروضة على أصحاب العمل، مع عدم افتراض أن تحديد تلك الرسوم يمنح أي طرف الحق تلقائيًا في تحميلها للعامل بالمخالفة للتشريعات المعمول بها.
ويُعد القرار رقم 79 لسنة 2025 تشريعًا نافذًا منذ الأول من يناير 2026، بينما تمثل رسوم الأعوام اللاحقة زيادات مستقبلية معتمدة بنص القرار نفسه، وليست قرارات جديدة صدرت في تاريخ إعداد هذا الخبر.
المصدر: هيئة التشريع والرأي القانوني بمملكة البحرين، ومكتب رئيس مجلس الوزراء البحريني.
ما رأيك في الخبر؟
شاركنا تفاعلك، أو ساعدنا على تصحيح معلومة.
شكرًا لكونك جزءًا من مجتمعنا. اقرأ سياسة التعليقات قبل المشاركة.
التعليقات
جارٍ تحميل النقاش…